Domain oss24.de kaufen?
Wir ziehen mit dem Projekt
oss24.de um.
Sind Sie am Kauf der Domain
oss24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oss24.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **


Ähnliche Suchbegriffe für UStG Umsatzsteuergesetz
Top-Angebote
Produkte zum Begriff UStG Umsatzsteuergesetz:
-
SolarEdge 'Kombipaket SolarEdge Home E '(0% MwSt §12 III UstG)Kombipaket SolarEdge Home Ersatzstrom mit Ladestation, SE8K-RWB48 und 13,8 kWh SKU: 10807 Wechselrichter: SolareEdge Home Hub-Wechselrichter SE8K-RWB48 Speicher: SolarEdge Home Batterie-Niedervolt 13,8 kWh Batterie-Typ: 48 Volt Lithium-Eisen-Phosphat Nettokapazität: 13,8 kWh SolarEdge Home Batterie-Niedervolt 13,8 kWh mit SolareEdge Home Hub-Wechselrichter SE8K-RWB48 und Backup Interface für Ersatzstrom sowie Ladestation mit dem neuen Niedervoltspeicher aus dem Hause SolarEdge gibt es erstmals eine dreiphasige Speicher-Wechselrichter Kombination mit Ersatzstromfunktion aus einer Hand von SolarEdge. Die Vorteile eines Speichers plus Wechselrichter aus einem Haus sind klar die maximale Leistung, maximaler Wirkungsgrad und ein kompetenter Ansprechpartner bei Fragen und Problemen. Die SolarEdge Home Batterie-Niedervolt kann zwischen einem und fünf Batteriemodulen variiert werden. Damit kann die Nettokapazität zwischen 4,6 kWh bis zu 23 kWh ausgewählt werden. Für die Installation der Home Batterie Niedervolt ist eine Online Zertifizierungsschulung notwendig! -> Hier gehts zur SolarEdge Academy Produktvorteile: Individuelle Kapazität einfache Plug & Play Installation mit automatischer SetApp Konfiguration Skalierbar zwischen 4,6 & 23 kWh Komplettset mit Ersatzstromfunktion10751,30 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Ruppe, Hans-Georg: UmsatzsteuergesetzUmsatzsteuergesetz , Das bewährte Standardwerk von Ruppe/Achatz kommentiert das Umsatzsteuergesetz systematisch und vollständig. Es dient als Grundlage für sämtliche Fragen zur Materie und als verlässliches Nachschlagewerk. Was bringt die Neuauflage? ¿ Vollständige Überarbeitung mit Stand 1.1.2024 ¿ Berücksichtigung der seit 2017 ergangenen 20 Novellen zum UStG, zuletzt BGBl I 201/2023 ¿ Einarbeitung der Entwicklung auf europäischer Ebene, ua 227 neue Urteile des EuGH ¿ Neue Rechtsprechung des VwGH, VfGH und BFG ¿ Aktuelle Praxis der Finanzverwaltung (Wartungserlässe inkl 2023) ¿ Schwerpunkte der Neubearbeitung: Nutzung elektronischer Schnittstellen und Plattformen; Einfuhrversandhandel; Steuerbefreiung für Bildungsdienstleistungen; ermäßigte Steuersätze für elektronische Publikationen und Reparaturdienstleistungen; Nullsteuersatz für Photovoltaikanlagen; Rechnungsberichtigung; Aufzeichnungspflichten für Zahlungsdienstleister; Reiseleistungen; Nicht-EU-OSS, IOSS und EU-OSS; Neuerungen auf Grund der "Quick Fixes", insbesondere zum Reihengeschäft, zu den ig Lieferungen und zur Konsignationslagerregelung; ig Versandhandel; Dreiecksgeschäfte "Ein würdiger Großkommentar!" Gesellschaftsrechtszeitung , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Ruppe, Hans-Georg~Achatz, Markus, Edition: REV, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2153, Keyword: Achatz; EuGH; Ruppe; Steuerrecht; UFS; UStG; Umsatzsteuer; Umsatzsteuergesetz; VfGH; VwGH; Österreich, Fachschema: International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Österreich / Recht, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XX, Seitenanzahl: 2153, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: facultas.wuv Universitäts, Verlag: facultas.wuv Universitäts, Verlag: Facultas Verlags- u. Buchhandels AG, Produktverfügbarkeit: 02, Länge: 230, Breite: 153, Höhe: 72, Gewicht: 2075, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,367,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Huss, Nadine: E-Commerce Manager*inE-Commerce Manager*in , Das Handbuch für Ausbildung und Beruf: Grundlagen, Shop, Marketing, Webcontrolling und Logistik; inkl. Übungsaufgaben , Sport-Stoßdämpfer > Sportfederung , Erscheinungsjahr: 20221006, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Huss, Nadine, Seitenzahl/Blattzahl: 495, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: M-Commerce; Online-Shop; shopify; Shopware; Magento; WooCommerce; JTL; Spryker; Adobe Commerce Cloud; commercetools; Retourenmanagement; Kundenzentrierung; Karriere; Fulfilment FbA; Amazon Vendor; Amazon Marketplace; Customer Journey, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Internet~Surfen (Internet)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: E-Commerce, E-Business~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~Onlinegeldanlage und Finanzen, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Financial technology (fintech), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 240, Breite: 174, Höhe: 39, Gewicht: 1034, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 276317234,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
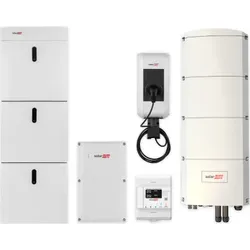
SolarEdge 'Kombipaket SolarEdge Home E '(0% MwSt §12 III UstG)Kombipaket SolarEdge Home Ersatzstrom mit Ladestation, SE10K-RWB48 und 13,8 kWh SKU: 10810 Wechselrichter: SolareEdge Home Hub-Wechselrichter SE10K-RWB48 Speicher: SolarEdge Home Batterie-Niedervolt 13,8 kWh Batterie-Typ: 48 Volt Lithium-Eisen-Phosphat Nettokapazität: 13,8 kWh SolarEdge Home Batterie-Niedervolt 13,8 kWh mit SolareEdge Home Hub-Wechselrichter SE10K-RWB48 und Backup Interface für Ersatzstrom sowie Ladestation mit dem neuen Niedervoltspeicher aus dem Hause SolarEdge gibt es erstmals eine dreiphasige Speicher-Wechselrichter Kombination mit Ersatzstromfunktion aus einer Hand von SolarEdge. Die Vorteile eines Speichers plus Wechselrichter aus einem Haus sind klar die maximale Leistung, maximaler Wirkungsgrad und ein kompetenter Ansprechpartner bei Fragen und Problemen. Die SolarEdge Home Batterie-Niedervolt kann zwischen einem und fünf Batteriemodulen variiert werden. Damit kann die Nettokapazität zwischen 4,6 kWh bis zu 23 kWh ausgewählt werden. Für die Installation der Home Batterie Niedervolt ist eine Online Zertifizierungsschulung notwendig! -> Hier gehts zur SolarEdge Academy Produktvorteile: Individuelle Kapazität einfache Plug & Play Installation mit automatischer SetApp Konfiguration Skalierbar zwischen 4,6 & 23 kWh Komplettset mit Ersatzstromfunktion10880,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **

Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff UStG Umsatzsteuergesetz:
-
Stellplatzführer Outlets in Deutschland, Schnäppchen-Shopping mit dem WohnmobilSie shoppen gern oder wollen einen Teil Ihres Urlaubs dazu nutzen, um in Ruhe Schnäppchen jagen zu können? Dieser Stellplatzführer verbindet Informationen zu Marken und Angebot von Outlets und Fabrikverkäufen mit den Tipps zu 150 Übernachtungsplätzen in vertretbarer Entfernung – für ganz Deutschland. So kombinieren Sie Ihr Einkaufserlebnis mit der Möglichkeit, nach dem Shopping in der Nähe im eigenen Bett zu schlafen. Sie finden in diesem Buch einen Teil mit gut 20 großen Outlets, die viele tolle Geschäfte und bekannte Marken bündeln. Der weitaus größere Teil im Stellplatzführer widmet sich Fabrikverkäufen, wo Sie Produkte direkt beim Hersteller erhalten – manche mit irrelevanten Schönheitsfehlern. Eine Reise-Reportage über die Südwestpfalz, wo Sie nach dem Besuch des riesigen Style Outlets in Zweibrücken richtig viel erleben können, rundet diesen Stellplatzführer ab.14,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'M1-800-E'(0% MwSt §12 III UstG)Hersteller: Fox ESS Modell: M1-800-E Produkttyp: Mikrowechselrichter AC-Nennleistung: 800 W Anzahl MPPT: 2 Anzahl Modulanschlüsse: 2 Max. empfohlene Modulleistung: 2 × 600 W Max. Eingangsspannung (DC): 60 V MPPT-Spannungsbereich: 16 – 60 V Max. Eingangsstrom: 2 × 16 A AC-Ausgangsspannung: 230 V Netzfrequenz: 50 Hz Max. Wirkungsgrad: 96,5 % Kommunikation: WLAN (optional über Gateway) Schutzklasse: IP67 Betriebstemperatur: -40 °C bis +65 °C Kühlung: Natürliche Konvektion Normen: VDE-AR-N 4105, CE-konform78,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SolarEdge 'Kombipaket SolarEdge Home E '(0% MwSt §12 III UstG)Kombipaket SolarEdge Home Ersatzstrom mit Ladestation, SE8K-RWB48 und 13,8 kWh SKU: 10807 Wechselrichter: SolareEdge Home Hub-Wechselrichter SE8K-RWB48 Speicher: SolarEdge Home Batterie-Niedervolt 13,8 kWh Batterie-Typ: 48 Volt Lithium-Eisen-Phosphat Nettokapazität: 13,8 kWh SolarEdge Home Batterie-Niedervolt 13,8 kWh mit SolareEdge Home Hub-Wechselrichter SE8K-RWB48 und Backup Interface für Ersatzstrom sowie Ladestation mit dem neuen Niedervoltspeicher aus dem Hause SolarEdge gibt es erstmals eine dreiphasige Speicher-Wechselrichter Kombination mit Ersatzstromfunktion aus einer Hand von SolarEdge. Die Vorteile eines Speichers plus Wechselrichter aus einem Haus sind klar die maximale Leistung, maximaler Wirkungsgrad und ein kompetenter Ansprechpartner bei Fragen und Problemen. Die SolarEdge Home Batterie-Niedervolt kann zwischen einem und fünf Batteriemodulen variiert werden. Damit kann die Nettokapazität zwischen 4,6 kWh bis zu 23 kWh ausgewählt werden. Für die Installation der Home Batterie Niedervolt ist eine Online Zertifizierungsschulung notwendig! -> Hier gehts zur SolarEdge Academy Produktvorteile: Individuelle Kapazität einfache Plug & Play Installation mit automatischer SetApp Konfiguration Skalierbar zwischen 4,6 & 23 kWh Komplettset mit Ersatzstromfunktion10751,30 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Ruppe, Hans-Georg: UmsatzsteuergesetzUmsatzsteuergesetz , Das bewährte Standardwerk von Ruppe/Achatz kommentiert das Umsatzsteuergesetz systematisch und vollständig. Es dient als Grundlage für sämtliche Fragen zur Materie und als verlässliches Nachschlagewerk. Was bringt die Neuauflage? ¿ Vollständige Überarbeitung mit Stand 1.1.2024 ¿ Berücksichtigung der seit 2017 ergangenen 20 Novellen zum UStG, zuletzt BGBl I 201/2023 ¿ Einarbeitung der Entwicklung auf europäischer Ebene, ua 227 neue Urteile des EuGH ¿ Neue Rechtsprechung des VwGH, VfGH und BFG ¿ Aktuelle Praxis der Finanzverwaltung (Wartungserlässe inkl 2023) ¿ Schwerpunkte der Neubearbeitung: Nutzung elektronischer Schnittstellen und Plattformen; Einfuhrversandhandel; Steuerbefreiung für Bildungsdienstleistungen; ermäßigte Steuersätze für elektronische Publikationen und Reparaturdienstleistungen; Nullsteuersatz für Photovoltaikanlagen; Rechnungsberichtigung; Aufzeichnungspflichten für Zahlungsdienstleister; Reiseleistungen; Nicht-EU-OSS, IOSS und EU-OSS; Neuerungen auf Grund der "Quick Fixes", insbesondere zum Reihengeschäft, zu den ig Lieferungen und zur Konsignationslagerregelung; ig Versandhandel; Dreiecksgeschäfte "Ein würdiger Großkommentar!" Gesellschaftsrechtszeitung , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Ruppe, Hans-Georg~Achatz, Markus, Edition: REV, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2153, Keyword: Achatz; EuGH; Ruppe; Steuerrecht; UFS; UStG; Umsatzsteuer; Umsatzsteuergesetz; VfGH; VwGH; Österreich, Fachschema: International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Österreich / Recht, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XX, Seitenanzahl: 2153, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: facultas.wuv Universitäts, Verlag: facultas.wuv Universitäts, Verlag: Facultas Verlags- u. Buchhandels AG, Produktverfügbarkeit: 02, Länge: 230, Breite: 153, Höhe: 72, Gewicht: 2075, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,367,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
Ähnliche Suchbegriffe für UStG Umsatzsteuergesetz
-
Huss, Nadine: E-Commerce Manager*inE-Commerce Manager*in , Das Handbuch für Ausbildung und Beruf: Grundlagen, Shop, Marketing, Webcontrolling und Logistik; inkl. Übungsaufgaben , Sport-Stoßdämpfer > Sportfederung , Erscheinungsjahr: 20221006, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Huss, Nadine, Seitenzahl/Blattzahl: 495, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: M-Commerce; Online-Shop; shopify; Shopware; Magento; WooCommerce; JTL; Spryker; Adobe Commerce Cloud; commercetools; Retourenmanagement; Kundenzentrierung; Karriere; Fulfilment FbA; Amazon Vendor; Amazon Marketplace; Customer Journey, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Internet~Surfen (Internet)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: E-Commerce, E-Business~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~Onlinegeldanlage und Finanzen, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Financial technology (fintech), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 240, Breite: 174, Höhe: 39, Gewicht: 1034, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 276317234,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SolarEdge 'Kombipaket SolarEdge Home E '(0% MwSt §12 III UstG)Kombipaket SolarEdge Home Ersatzstrom mit Ladestation, SE10K-RWB48 und 13,8 kWh SKU: 10810 Wechselrichter: SolareEdge Home Hub-Wechselrichter SE10K-RWB48 Speicher: SolarEdge Home Batterie-Niedervolt 13,8 kWh Batterie-Typ: 48 Volt Lithium-Eisen-Phosphat Nettokapazität: 13,8 kWh SolarEdge Home Batterie-Niedervolt 13,8 kWh mit SolareEdge Home Hub-Wechselrichter SE10K-RWB48 und Backup Interface für Ersatzstrom sowie Ladestation mit dem neuen Niedervoltspeicher aus dem Hause SolarEdge gibt es erstmals eine dreiphasige Speicher-Wechselrichter Kombination mit Ersatzstromfunktion aus einer Hand von SolarEdge. Die Vorteile eines Speichers plus Wechselrichter aus einem Haus sind klar die maximale Leistung, maximaler Wirkungsgrad und ein kompetenter Ansprechpartner bei Fragen und Problemen. Die SolarEdge Home Batterie-Niedervolt kann zwischen einem und fünf Batteriemodulen variiert werden. Damit kann die Nettokapazität zwischen 4,6 kWh bis zu 23 kWh ausgewählt werden. Für die Installation der Home Batterie Niedervolt ist eine Online Zertifizierungsschulung notwendig! -> Hier gehts zur SolarEdge Academy Produktvorteile: Individuelle Kapazität einfache Plug & Play Installation mit automatischer SetApp Konfiguration Skalierbar zwischen 4,6 & 23 kWh Komplettset mit Ersatzstromfunktion10880,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
SolarEdge 'Kombipaket SolarEdge Home E '(0% MwSt §12 III UstG)Kombipaket SolarEdge Home Ersatzstrom mit Ladestation, SE10K-RWB48 und 18,4 kWh SKU: 10811 Wechselrichter: SolareEdge Home Hub-Wechselrichter SE10K-RWB48 Speicher: SolarEdge Home Batterie-Niedervolt 18,4 kWh Batterie-Typ: 48 Volt Lithium-Eisen-Phosphat Nettokapazität: 18,4 kWh SolarEdge Home Batterie-Niedervolt 18,4 kWh mit SolareEdge Home Hub-Wechselrichter SE10K-RWB48 und Backup Interface für Ersatzstrom sowie Ladestation mit dem neuen Niedervoltspeicher aus dem Hause SolarEdge gibt es erstmals eine dreiphasige Speicher-Wechselrichter Kombination mit Ersatzstromfunktion aus einer Hand von SolarEdge. Die Vorteile eines Speichers plus Wechselrichter aus einem Haus sind klar die maximale Leistung, maximaler Wirkungsgrad und ein kompetenter Ansprechpartner bei Fragen und Problemen. Die SolarEdge Home Batterie-Niedervolt kann zwischen einem und fünf Batteriemodulen variiert werden. Damit kann die Nettokapazität zwischen 4,6 kWh bis zu 23 kWh ausgewählt werden. Für die Installation der Home Batterie Niedervolt ist eine Online Zertifizierungsschulung notwendig! -> Hier gehts zur SolarEdge Academy Produktvorteile: Individuelle Kapazität einfache Plug & Play Installation mit automatischer SetApp Konfiguration Skalierbar zwischen 4,6 & 23 kWh Komplettset mit Ersatzstromfunktion12988,70 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
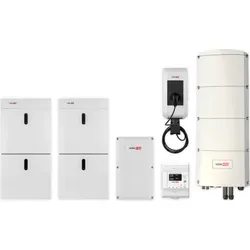
SolarEdge 'Kombipaket SolarEdge Home E '(0% MwSt §12 III UstG)Kombipaket SolarEdge Home Ersatzstrom mit Ladestation, SE8K-RWB48 und 18,4 kWh SKU: 10808 Wechselrichter: SolareEdge Home Hub-Wechselrichter SE8K-RWB48 Speicher: SolarEdge Home Batterie-Niedervolt 18,4 kWh Batterie-Typ: 48 Volt Lithium-Eisen-Phosphat Nettokapazität: 18,4 kWh SolarEdge Home Batterie-Niedervolt 18,4 kWh mit SolareEdge Home Hub-Wechselrichter SE8K-RWB48 und Backup Interface für Ersatzstrom sowie Ladestation mit dem neuen Niedervoltspeicher aus dem Hause SolarEdge gibt es erstmals eine dreiphasige Speicher-Wechselrichter Kombination mit Ersatzstromfunktion aus einer Hand von SolarEdge. Die Vorteile eines Speichers plus Wechselrichter aus einem Haus sind klar die maximale Leistung, maximaler Wirkungsgrad und ein kompetenter Ansprechpartner bei Fragen und Problemen. Die SolarEdge Home Batterie-Niedervolt kann zwischen einem und fünf Batteriemodulen variiert werden. Damit kann die Nettokapazität zwischen 4,6 kWh bis zu 23 kWh ausgewählt werden. Für die Installation der Home Batterie Niedervolt ist eine Online Zertifizierungsschulung notwendig! -> Hier gehts zur SolarEdge Academy Produktvorteile: Individuelle Kapazität einfache Plug & Play Installation mit automatischer SetApp Konfiguration Skalierbar zwischen 4,6 & 23 kWh Komplettset mit Ersatzstromfunktion12860,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.